El mercado del cigarrillo electrónico en España afronta en 2026 una de sus mayores transformaciones estructurales. Tras años de debate parlamentario y propuestas enmarcadas en el Plan Integral de Prevención y Control del Tabaquismo, la entrada en vigor del gravamen específico sobre los productos de vapeo ha modificado de raíz la economía del sector. Lo que durante más de una década funcionó bajo un esquema tributario general —gravado exclusivamente con el 21% de Impuesto sobre el Valor Añadido (IVA)— pasa a integrarse plenamente en el régimen de los Impuestos Especiales de Fabricación.
Este cambio fiscal no representa una simple subida porcentual homogénea en los puntos de venta. La naturaleza técnica del gravamen, estructurado mediante cuotas fijas por mililitro de e-líquido y complementado por tramos según la presencia y concentración de nicotina, produce efectos radicalmente dispares en función del formato de consumo. Mientras que ciertos dispositivos precargados experimentan incrementos moderados en términos absolutos, las botellas de gran capacidad para sistemas recargables sufren una multiplicación sustancial de su precio final.
Comprender la mecánica exacta de este impuesto, su repercusión matemática en el ticket de compra y las nuevas exigencias de trazabilidad resulta fundamental tanto para los consumidores adultos como para los profesionales del sector. A continuación, se desglosan todos los aspectos legales, económicos y prácticos que definen la fiscalidad del vapeo en España.
La estructura del impuesto especial: tramos impositivos y base de cálculo
El núcleo de la normativa fiscal establece una distinción clara en función del contenido de nicotina presente en la disolución, aplicando una tarifa volumétrica directa por cada mililitro de producto puesto a consumo en territorio peninsular e Islas Baleares:
- Líquidos sin nicotina y líquidos con concentraciones de hasta 15 mg/ml: Soportan una cuota impositiva de 0,15 euros por mililitro.
- Líquidos con concentraciones superiores a 15 mg/ml de nicotina: Soportan una cuota impositiva incrementada de 0,20 euros por mililitro. Este tramo abarca la inmensa mayoría de las sales de nicotina comerciales estandarizadas a 20 mg/ml (2%).
- Bolsas de nicotina y otros productos sustitutivos sin combustión: Quedan regulados mediante un gravamen por peso neto, fijado habitualmente en 0,10 euros por gramo.
Un detalle técnico que a menudo pasa desapercibido es el carácter acumulativo del IVA respecto a los impuestos especiales. La cuota del impuesto especial no se suma al final del ticket, sino que se incorpora directamente a la base imponible del producto. En consecuencia, el 21% de IVA se calcula sobre la suma del coste del producto más el impuesto especial devengado, lo que incrementa el impacto efectivo final en 1,21 euros por cada euro de impuesto especial aplicado.
Uno de los puntos más controvertidos del marco legal vigente es la inclusión expresa de los líquidos sin nicotina dentro del hecho imponible. La administración tributaria optó por gravar la base neutra (propilenglicol y glicerina vegetal) y los aromas destinados a la vaporización para evitar vacíos legales y prácticas de elusión fiscal. Esta decisión equipara fiscalmente a los usuarios que vapean a 0 mg/ml con aquellos que consumen nicotina en niveles bajos y medios, alterando de forma determinante la oferta de e-liquids y concentrados en el mercado nacional.
Desglose real del precio según el formato: de los 10 ml a los shortfills
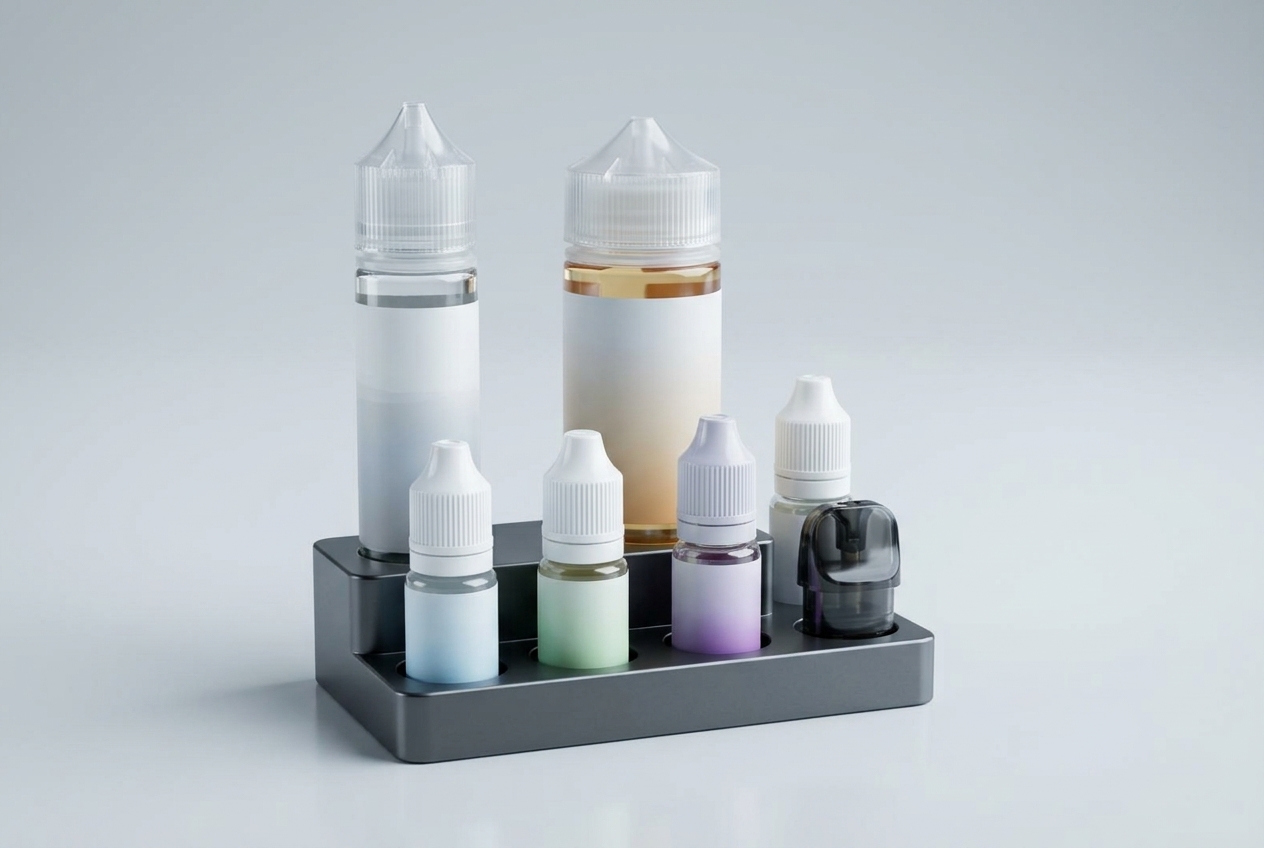
Para calibrar la verdadera magnitud del impuesto en el bolsillo del consumidor, es imprescindible examinar el comportamiento de cada formato comercial habitual. La cuantía del gravamen depende directamente de los mililitros contenidos en el envase, lo que genera distorsiones muy marcadas entre formatos de volumen reducido y botes de gran capacidad.
1. Botes individuales de 10 ml y sales de nicotina
El formato estándar de 10 ml con sales de nicotina (habitualmente a 20 mg/ml) se sitúa en el tramo impositivo superior de 0,20 €/ml. El cálculo impositivo se desglosa de la siguiente manera:
- Impuesto especial aplicable: 10 ml × 0,20 € = 2,00 € directos.
- Impacto del 21% de IVA sobre el impuesto especial: 2,00 € × 0,21 = 0,42 €.
- Incremento impositivo bruto total: 2,42 € por botella.
Un bote de sales de nicotina que anteriormente se comercializaba en torno a los 4,00 € o 4,50 € pasa a situarse de forma inevitable en una horquilla de entre 6,50 € y 7,00 € en el punto de venta minorista. Si bien el incremento porcentual ronda el 50-60%, el precio unitario continúa siendo asumible para compras recurrentes de baja dosificación.
2. Líquidos de gran formato (Shortfills de 50 ml y 100 ml)
El segmento de los líquidos de gran volumen para sistemas abiertos y atomizadores avanzados es, con diferencia, el más afectado por la nueva estructura fiscal. Al tratarse de líquidos sin nicotina (o con espacio para añadir nicokits), tributan a razón de 0,15 € por mililitro:
- Botella de 50 ml (Shortfill): 50 ml × 0,15 € = 7,50 € de impuesto especial. Con el IVA correspondiente (+1,58 €), el sobrecoste impositivo total alcanza los 9,08 €. Un bote que costaba 12 € pasa a superar los 21 €.
- Botella de 100 ml (Shortfill): 100 ml × 0,15 € = 15,00 € de impuesto especial. Sumando el 21% de IVA (+3,15 €), el sobrecoste fiscal absoluto es de 18,15 €. Una botella que solía costar entre 15 € y 18 € se sitúa ahora en torno a los 33 € y 37 €.
Este encarecimiento fulminante diluye la principal ventaja competitiva que históricamente tuvieron los botes de gran formato: el bajo coste relativo por mililitro. El impacto obliga a replantear la conveniencia económica de los sistemas de vapeo de alto consumo de líquido frente a configuraciones más eficientes.
3. Nicokits de 10 ml para mezcla manual
Los botes de base con nicotina concentrada a 18 o 20 mg/ml utilizados para graduar shortfills o elaborar alquimia casera soportan el tramo de 0,20 €/ml. Esto añade 2,42 € con IVA a un producto cuyo coste de fabricación y venta original apenas rondaba entre 0,90 € y 1,20 €. En consecuencia, el precio de un nicokit se triplica o cuadruplica, superando los 3,50 € por unidad y desincentivando la preparación tradicional de mezclas manuales.
4. Vapers desechables y pods precargados
En los dispositivos desechables de un solo uso y en los cartuchos precargados de tanque cerrado, la fiscalidad se traslada según el volumen exacto de líquido integrado en el dispositivo:
- Dispositivos estándar de 2 ml (TPD): Al contener normalmente 20 mg/ml de nicotina, soportan una cuota impositiva de 0,40 € de impuesto especial más 0,08 € de IVA, sumando un incremento final de 0,48 € por unidad.
- Dispositivos recargables de mayor capacidad: Aquellos modelos que integran depósitos mayores o sistemas modulares de recarga tributan en función de la capacidad declarada en su registro oficial.
Paradójicamente, el gravamen por mililitro genera un impacto porcentual mucho más suave en el precio final de los vapers de 2 ml que en los líquidos en botella. Un pod desechable que antes costaba 6,00 € pasa a costar aproximadamente 6,50 € o 6,90 €, un ajuste marginal que mantiene intacta su penetración de mercado frente a las botellas de shortfill.
Obligaciones de trazabilidad, precintas fiscales y depósitos aduaneros
La fiscalidad del vapeo no se limita a un mero cálculo de precios en el mostrador. La inclusión de estos productos en la Ley de Impuestos Especiales exige a fabricantes, importadores y distribuidores el cumplimiento de rigurosos procedimientos de control administrativo supervisados por el Departamento de Aduanas e Impuestos Especiales de la Agencia Tributaria.
Entre los requisitos operativos obligatorios destacan los siguientes:
- Incorporación de precintas de circulación fiscal: Todos los envases que contengan e-líquido deben llevar adherido un precinto fiscal oficial de la Fábrica Nacional de Moneda y Timbre (o un código digital unívoco homologado) que garantice el pago del impuesto correspondiente antes de su puesta a disposición del consumidor.
- Régimen suspensivo y depósitos fiscales: Los fabricantes y grandes distribuidores deben operar a través de depósitos fiscales autorizados con un Código de Actividad y del Establecimiento (CAE). El impuesto no se abona en el momento de la fabricación o importación, sino en el acto de devengo, cuando el producto abandona el régimen suspensivo para dirigirse a las tiendas minoristas.
- Garantías y avales bancarios: Las empresas del sector deben depositar elevados avales financieros ante la administración para respaldar el volumen de mercancía almacenada bajo control aduanero.
Estas exigencias burocráticas y financieras han acelerado una concentración del mercado mayorista en España. Pequeños obradores de líquidos artesanales y distribuidores independientes sin solvencia suficiente para constituir depósitos fiscales o gestionar la compra y estampillado de precintas han cedido terreno en favor de plataformas logísticas consolidadas con capacidad de importación a gran escala, como la red de distribución de VapeMaison.
El mapa fiscal territorial: régimen en Canarias, Ceuta y Melilla
La aplicación del nuevo marco tributario presenta diferencias territoriales sustanciales debido a los regímenes económicos y fiscales diferenciados reconocidos por la legislación española:
- Península e Islas Baleares: Territorio de aplicación plena del Impuesto Especial sobre Líquidos para Cigarrillos Electrónicos (0,15 €/ml y 0,20 €/ml) más el 21% de IVA ordinario.
- Comunidad Autónoma de Canarias: Las Islas Canarias quedan excluidas del ámbito territorial de aplicación de los Impuestos Especiales estatales de fabricación. En su lugar, el archipiélago aplica su propio Régimen Económico y Fiscal (REF), regulado a través del Impuesto General Indirecto Canario (IGIC) y, en su caso, de arbitrios a la importación como el AIEM. Por tanto, el impuesto peninsular de 0,15 €/ml y 0,20 €/ml no se devenga en territorio canario, manteniendo precios sustancialmente más reducidos.
- Ciudades Autónomas de Ceuta y Melilla: Al igual que Canarias, no forman parte del territorio de aplicación de los impuestos especiales de la Península. Tributan bajo el Impuesto sobre la Producción, los Servicios y la Importación (IPSI), con tipos reducidos que evitan el sobrecoste impositivo peninsular.
Esta fragmentación territorial introduce retos logísticos complejos. La venta online o el envío de productos desde Canarias, Ceuta o Melilla hacia la Península se considera legalmente una importación formal sujeta a despacho de aduanas, donde se liquidan tanto el impuesto especial como el IVA peninsular, impidiendo el arbitraje fiscal o el comercio irregular interinsular.
Evolución de los hábitos de consumo y transformación del catálogo
La subida impositiva ha alterado profundamente los patrones de uso del vapeador adulto en España. La era del consumo indiscriminado de grandes volúmenes de líquido a baja concentración de nicotina (estilo Sub-Ohm o inhalación directa a pulmón) ha entrado en una fase de contracción económica evidente.
Los efectos sobre la conducta del consumidor se manifiestan en tres direcciones prioritarias:
- Retorno a los sistemas MTL de bajo consumo: Los usuarios migran de forma acelerada hacia pods recargables optimizados con resistencias superiores a 0,8 o 1,0 ohmios. Estos dispositivos consumen entre 2 y 4 ml diarios, en contraste con los 15 o 20 ml al día que demandaban los tanques tradicionales de alto rendimiento, reduciendo drásticamente el impacto del impuesto en el gasto mensual.
- Preferencia por sales de nicotina a 10 y 20 mg/ml: Al ofrecer una absorción más rápida y una mayor saciedad con menos caladas, las sales permiten satisfacer la demanda de nicotina gastando menos mililitros de líquido, lo que mitiga el coste acumulado del gravamen volumétrico.
- Consolidación de formatos precargados de alta autonomía: A pesar de las restricciones, los dispositivos con tanques cerrados certificados y sistemas de recarga modular mantienen una cuota dominante por su comodidad y su menor dispersión de precios unitarios.
Simultáneamente, la combinación de una fiscalidad estricta y las restricciones sobre los espacios de uso analizadas en la normativa de lugares públicos en España ha derivado en un consumo más individualizado y discreto.
El contexto europeo y la armonización comunitaria
La iniciativa fiscal de España no es un fenómeno aislado, sino que se alinea con la tendencia regulatoria imperante en la Unión Europea. Países del entorno comunitario ya disponían de esquemas similares con resultados diversos:
- Alemania: Pionera en la imposición volumétrica estricta, con un impuesto escalonado que grava los e-líquidos con 0,20 € por mililitro desde 2024 y con proyección de alcanzar los 0,32 €/ml en etapas sucesivas.
- Italia: Aplica un sistema de cálculo basado en la equivalencia con el tabaco tradicional, diferenciando entre líquidos con y sin nicotina mediante cuotas recalculadas anualmente.
- Portugal: Mantiene gravámenes específicos sobre los líquidos que contienen nicotina, eximiendo bajo condiciones técnicas determinadas a los preparados sin nicotina.
- Grecia y Polonia: Cuentan con impuestos especiales de fabricación plenamente asentados que gravan entre 0,10 € y 0,18 € por mililitro.
Como se detalla en el informe sobre las tendencias del vapeo en Europa en 2026, la Comisión Europea trabaja en la revisión de la Directiva sobre la Fiscalidad del Tabaco (Tobacco Excise Directive – TED). El objetivo comunitario es establecer tipos mínimos obligatorios de impuestos especiales para cigarrillos electrónicos en los 27 Estados miembros, cerrando las brechas fiscales transfronterizas y unificando los criterios de control de trazabilidad en todo el continente.
El riesgo del mercado no regulado y la seguridad del consumidor
Un efecto colateral inevitable de cualquier subida fiscal pronunciada es la aparición de canales no regulados. En el sector del vapeo, la disparidad de costes entre los productos legalmente timbrados y los productos adquiridos en plataformas extranjeras sin control aduanero representa un desafío de primer orden.
Comprar productos de vapeo en canales no oficiales o fuera del circuito de distribución homologado en España acarrea riesgos evidentes:
- Falta de control sanitario: Los líquidos gravados y comercializados bajo normativa TPD y registro fiscal cumplen análisis exhaustivos de emisiones, pureza de ingredientes y ausencia de compuestos nocivos como diacetilo o acetato de vitamina E. Los productos importados al margen de la aduana carecen de estas garantías.
- Riesgos en la manipulación de nicotina pura: El incremento de precios de los nicokits comerciales ha empujado a ciertos usuarios a buscar bases de nicotina de alta concentración en mercados industriales. La manipulación doméstica de nicotina pura sin equipos de protección ni calibración de laboratorio entraña un grave riesgo de intoxicación por absorción cutánea o inhalación accidental.
- Sanciones aduaneras y retención de paquetería: La Agencia Tributaria y el Servicio de Vigilancia Aduanera han intensificado las inspecciones en envíos postales internacionales, decomisando paquetes y aplicando sanciones tributarias a los compradores individuales que intentan eludir el impuesto especial.
Adquirir dispositivos y líquidos en puntos de venta autorizados garantiza la trazabilidad fiscal, la calidad de los componentes aromáticos y la seguridad electrónica de los dispositivos, consolidando un ecosistema de vapeo maduro, transparente y plenamente ajustado al marco legal vigente en 2026.